


Những gián đoạn này xuất hiện vào thời điểm nhạy cảm đối với thị trường polyme toàn cầu. Chi phí năng lượng và nguyên liệu đầu vào tăng mạnh đã đẩy giá PP và PE lên cao ở nhiều khu vực. Bên cạnh đó, các hạn chế nguồn cung và vấn đề logistics từ Saudi Arabia, quốc gia xuất khẩu lớn PP và PE, càng củng cố xu hướng tăng tại Türkiye, Ấn Độ, Đông Nam Á, Trung Quốc cũng như tại Ai Cập và phần còn lại của châu Phi, trong khi các thị trường châu Âu cũng cảm nhận được tác động của nguồn cung Trung Đông bị hạn chế.
Sự cố đường ống đe dọa sản xuất hóa dầu bờ tây tại Rabigh và Yanbu
Mối quan tâm trước mắt lớn nhất đối với ngành hóa dầu của Saudi Arabia tập trung vào việc đóng cửa kéo dài Đường ống Đông-Tây, vốn đã ngừng hoạt động từ ngày 10 tháng 9 sau nhiều đợt tấn công bằng drone gây hư hại cho tuyến vận chuyển quan trọng nối khu vực sản xuất dầu ở phía đông vương quốc với bờ Biển Đỏ.
Đường ống này ngày càng có ý nghĩa chiến lược lớn hơn kể từ khi các gián đoạn quanh eo biển Hormuz gây phức tạp cho dòng chảy qua bờ Vịnh, khiến bờ tây trở thành phương án thay thế ngày càng quan trọng để vận chuyển năng lượng và hóa dầu từ Saudi.
Trong số các nhà sản xuất polyme lớn hoạt động tại bờ Biển Đỏ có Yansab ở Yanbu, chuyên sản xuất PP, HDPE và LLDPE, và Petro Rabigh – tổ hợp lọc hóa dầu tích hợp sản xuất nhiều loại PE cùng với PP.
Yousef Husseini, giám đốc nghiên cứu cổ phiếu ngành hóa chất tại EFG Hermes, cảnh báo rằng các nhà máy lọc dầu bờ tây có thể buộc phải dừng hoạt động nếu Đường ống Đông-Tây không được sửa chữa kịp thời. Các công ty hóa dầu được cho là chỉ còn “vài ngày tồn kho”, dù đến nay chưa có nhà sản xuất nào thông báo dừng hoặc giảm sản xuất trực tiếp vì sự cố đường ống.
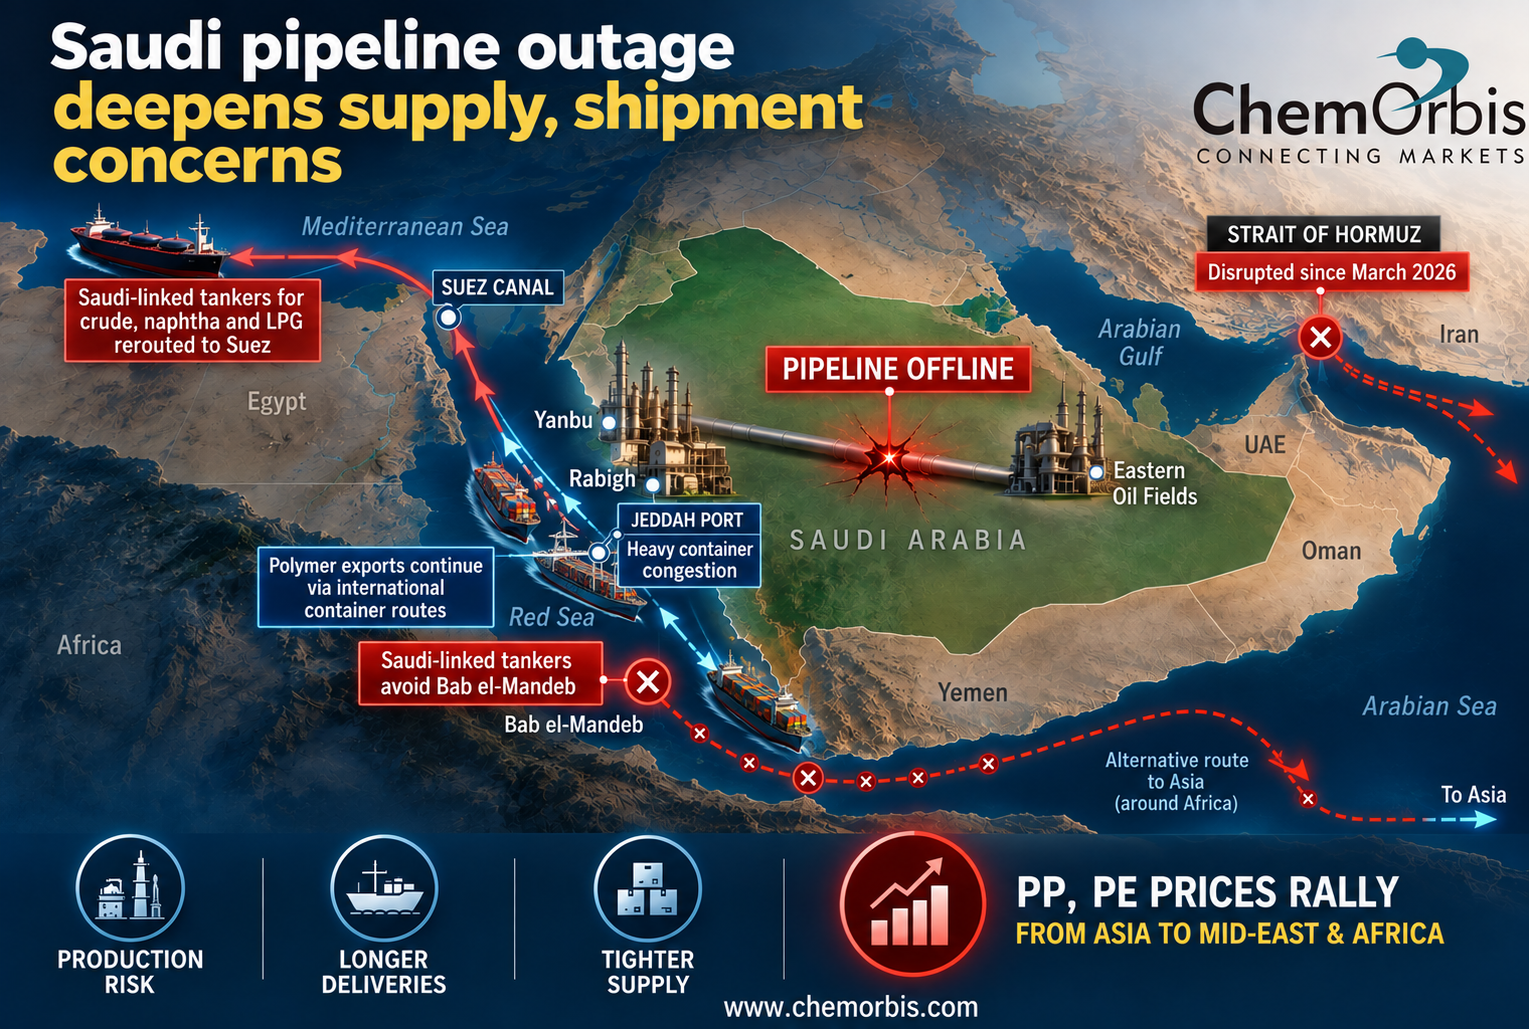
Áp lực lên dòng chảy bờ tây ngày càng rõ rệt. Việc xếp hàng dầu thô tại Yanbu được cho là đã bị dừng lại, một số khách hàng châu Á nhận thông báo giao hàng bị chậm và một số chuyến hàng tháng 9 đi châu Âu đã bị hủy. Trong khi đó, Saudi Arabia tìm cách bù đắp bằng cách tăng khối lượng xuất hàng từ bờ Vịnh và sử dụng các cảng thay thế, bao gồm cả Oman.
Sự bất ổn này cũng lan sang thị trường cổ phiếu Saudi. Cổ phiếu Luberef giảm kịch biên độ 10% trong ngày 13 tháng 9, trong khi Yansab và Petro Rabigh lần lượt giảm 5% và 4%, phản ánh lo ngại của nhà đầu tư rằng sự cố kéo dài đường ống có thể dẫn đến giảm công suất vận hành.
Nút thắt logistics cho xuất khẩu Saudi ngày càng lớn
Các nhà xuất khẩu Saudi ngày càng phụ thuộc vào các tuyến thay thế khi các nút thắt khu vực tiếp tục bị gián đoạn, dù ảnh hưởng khác biệt rõ rệt giữa vận chuyển tàu dầu và tàu container.
Việc phong tỏa Biển Đỏ buộc các lô hàng nguyên liệu từ Saudi đổi lộ trình
Với tàu dầu, dòng chảy dầu thô và nguyên liệu từ bờ tây Saudi đối mặt với sự gián đoạn ngày càng tăng sau khi phiến quân Houthi áp đặt lệnh phong tỏa đối với tàu Saudi qua Bab el-Mandeb, làm tăng nguy cơ bị tấn công. Kết quả là một số chuyến LPG và naphtha bốc tại Yanbu đã tránh eo biển này và chuyển hướng lên phía bắc qua kênh Suez. Đối với các lô hàng vốn dành cho thị trường châu Á, sự chuyển hướng này có thể kéo dài thời gian vận chuyển và tăng nhu cầu về chi phí vận tải và trọng tải.
Kpler đã theo dõi một số trường hợp đổi lộ trình như vậy trong thương mại LPG và naphtha của Saudi, với các tàu bốc tại Yanbu đi lên phía bắc qua Suez thay vì xuống nam qua Bab el-Mandeb. Sự gián đoạn này đặc biệt có ảnh hưởng tới thị trường hóa dầu do làm phức tạp việc di chuyển các nguyên liệu chủ chốt và làm tăng chi phí thay thế cũng như logistics khu vực.
Vận chuyển container polyme vẫn tiếp diễn bất chấp rủi ro trên Biển Đỏ
Tuy nhiên, tình hình lại rất khác với polyme được vận chuyển bằng container. Xuất khẩu PP và PE của Saudi chưa bị cắt khỏi thị trường quốc tế. Các hãng tàu lớn quốc tế vẫn cập cảng Jeddah, trong khi Maersk và Hapag-Lloyd đã dần khôi phục dịch vụ qua Biển Đỏ và kênh Suez.
Trong động thái mới nhất, Maersk và Hapag-Lloyd thông báo bốn tuyến dịch vụ hợp tác Gemini – AE5 giữa châu Á và Bắc Âu, AE11 và AE12 giữa châu Á và Địa Trung Hải, và ME2 giữa Ấn Độ và châu Âu – sẽ chuyển từ tuyến Mũi Hảo Vọng trở về chạy qua kênh Suez. Các tuyến AE15 và AE19 cũng đã vận hành qua hành lang Suez và Biển Đỏ. Các hãng tàu cho biết động thái này sẽ rút ngắn thời gian vận chuyển, dù việc tiếp tục sử dụng tuyến này còn tùy thuộc vào tình hình an ninh.
Jeddah cũng vẫn kết nối với các mạng lưới tàu tuyến quốc tế, nhờ đó các lô hàng polyme từ Saudi vẫn tiếp tục tiếp cận các thị trường nước ngoài bất chấp khó khăn với tàu dầu Saudi quanh Bab el-Mandeb.
Tắc nghẽn tại Jeddah tiếp tục gây áp lực lên logistics polyme
Tuy nhiên, việc tiếp cận không đồng nghĩa với logistics đã trở lại bình thường.
Lượng hàng lớn gây áp lực đáng kể lên các cửa ngõ phía tây Saudi. Maersk ghi nhận sản lượng thông quan lớn tại Jeddah và cảng King Abdullah trong tháng 9, khiến khâu lấy container, quay đầu xe tải bị kéo dài, đồng thời ảnh hưởng đến việc trả container rỗng và sẵn có thiết bị.
Logistics nội địa vì thế trở nên quan trọng hơn khi các hãng tàu ứng phó với các gián đoạn quanh bán đảo Ả Rập. Maersk hiện cung cấp các kết nối nội địa từ Jeddah đến Riyadh, Dammam cũng như liên kết khu vực với Bahrain và Kuwait. Các lựa chọn này giúp tiếp tục vận chuyển hàng hóa, nhưng cũng khiến chuỗi cung ứng vốn đã ùn tắc càng thêm lớp phức tạp, lịch giao hàng kém dự đoán hơn.
Do vậy, vấn đề với xuất khẩu polyme của Saudi hiện nay không phải là ngưng hẳn mà là giảm hiệu quả logistics. Thời gian hoàn thành đơn hàng kéo dài, tắc nghẽn tại cảng, yêu cầu vận chuyển nội địa và việc hàng về không đúng dự kiến làm giảm lượng nguyên liệu Trung Đông đến kịp thời với khách mua, dù xuất khẩu vật lý vẫn tiếp diễn.
Nguồn cung Trung Đông sụt giảm càng làm giá PP, PE tăng mạnh trên thế giới
Những gián đoạn này diễn ra trong bối cảnh thị trường polyme toàn cầu vốn đã sôi động, khi giá năng lượng và chi phí nguyên liệu đầu vào liên tục tăng đẩy giá PP và PE lên nhiều khu vực.
Türkiye đặc biệt chịu tác động từ các gián đoạn logistics liên quan đến nguồn cung Trung Đông. Tiến độ giao hàng dài cho các lô PP từ Trung Đông bằng đường biển càng làm nguồn cung vốn đã hạn chế từ các nơi khác căng thẳng hơn, khiến các lô hàng gấp hoặc lân cận có giá cao. Thị trường PE cũng đối diện tình trạng tương tự, đặc biệt là LDPE và HDPE film khi nguồn cung nội địa, nhập khẩu eo hẹp và thời gian giao hàng thiếu ổn định.
Tại châu Á, chi phí thay thế tăng cũng đẩy giá thị trường polyme đi lên. Ở Ấn Độ, giá PP và PE tiếp tục tăng trong tháng 9 do chi phí đầu vào, giá cước vận chuyển tăng và mức chênh lệch nhập khẩu cao hơn, kể cả đối với các đơn hàng từ Trung Đông.
Tại Việt Nam, giá nhập khẩu đã lên mức cao nhất ba tháng, trong khi một số lô hàng Saudi giao tháng 11 và 12 được chào với mức hấp dẫn giữa bối cảnh khả năng áp phí phụ thu lớn vào thời điểm giao hàng. Thị trường nội địa Việt Nam cũng đi theo xu hướng này, với giá PP và PE lên mức cao trong nhiều tháng khi chi phí thay thế nhập khẩu, giá năng lượng và đơn giá monome khu vực tăng lên dù sức mua vẫn còn dè dặt.
Thị trường PP Trung Quốc và PE Trung Quốc tiếp tục xu hướng tăng do chi phí năng lượng cao, nguồn cung thắt chặt và nhu cầu cải thiện theo mùa.
Không cần phải nói, Ai Cập và các thị trường còn lại ở châu Phi gồm Nigeria, Kenya, Algeria, Tunisia, Morocco cũng ghi nhận giá tăng trong tháng này nhờ chi phí tăng vọt cũng như nguồn cung từ các nhà xuất khẩu Trung Đông bị hạn chế.
Ngay cả châu Âu, nơi nhu cầu yếu đã giúp kìm đà tăng giá, cũng cảm nhận áp lực nguồn cung ngày càng lớn. Giá dầu thô và khí tự nhiên tăng mạnh càng củng cố lập luận chi phí thay thế cho nhà sản xuất, đồng thời nguồn cung eo hẹp — phần nào do sản lượng từ Trung Đông giảm — đã hỗ trợ thêm cho một số chủng loại PE, đặc biệt là LDPE.
Tóm lại
Bức tranh tổng thể cho thấy Saudi Arabia không cần ngừng xuất khẩu polyme hoàn toàn để gây áp lực lên thị trường toàn cầu. Dòng hàng chậm hơn, khó lường hơn, cùng với nguồn nguyên liệu khan hiếm hơn và nguy cơ gián đoạn sản xuất tại bờ tây, có thể làm giảm đáng kể lượng nguyên liệu Trung Đông đến kịp thời với người mua.
Khi thị trường PP và PE đã phản ứng trước chi phí năng lượng và thay thế tăng cao, bất kỳ sự cố sản xuất kéo dài nào tại Saudi hay tình hình logistics khu vực xấu đi đều có thể củng cố thêm tình trạng khan hàng và tiếp sức cho đà tăng tại khắp châu Á, Trung Đông, châu Phi và châu Âu.
