


Đã đóng hoặc sắp đóng: Gần 11 triệu tấn/năm bị ảnh hưởng
Phần dễ nhận thấy nhất trong quá trình tái cấu trúc của châu Âu vẫn là việc hợp lý hóa công suất sản xuất. Dựa trên dữ liệu từ ChemOrbis Supply Wizard, gần 11 triệu tấn/năm tổng công suất thiết kế của ethylene, propylene, PP, PE và chuỗi chlor-vinyl đã bị đóng, tạm ngừng hoặc lên kế hoạch đóng cửa kể từ năm 2024.
| Đóng cửa công suất theo sản phẩm: ChemOrbis Supply Wizard | |
|---|---|
| Sản phẩm | Công suất bị ảnh hưởng |
| Ethylene | 5.18 triệu t/năm |
| Propylene | 2.12 triệu t/năm |
| PP | 965.000 t/năm |
| PE | 535.000 t/năm |
| S-PVC | 675.000 t/năm |
| VCM | 629.000 t/năm |
| EDC | 825.000 t/năm |
Các sản phẩm olefin chịu áp lực giảm công suất lớn nhất, phản ánh sức ép lên hệ thống cracking chủ yếu dựa trên naphta đã cũ ở châu Âu. Làn sóng đóng cửa này bao gồm các tài sản lớn của SABIC, ExxonMobil, Versalis và LyondellBasell, trong khi các kế hoạch dừng hoạt động tiếp theo tại Dow, TotalEnergies và Versalis đã được lên lịch đến tận 2027.
Gần đây nhất là ngày 29 tháng 9, khi Westlake thông báo sẽ đóng vĩnh viễn nhà máy PVC Cologne vào quý I năm 2027. Nhà sản xuất này cho biết nguyên nhân do nhu cầu yếu, chi phí năng lượng cao và áp lực nhập khẩu gia tăng, đồng thời nhấn mạnh rằng chi phí vận hành tại địa điểm này cao hơn so với các cơ sở PVC khác của họ tại châu Âu vì quy mô nhỏ và chi phí logistics lớn hơn.
Tuy nhiên, việc đóng cửa Cologne không đồng nghĩa Westlake sẽ rút khỏi thị trường PVC châu Âu. Đầu năm nay, công ty đã mua lại cơ sở Wilhelmshaven của Vynova, bao gồm khoảng 380.000 tấn/năm công suất PVC.
Hai động thái này minh họa rõ quá trình tái cấu trúc ngành của châu Âu: các công suất kém cạnh tranh hơn bị loại bỏ, trong khi các tài sản quy mô lớn hoặc có vị thế tốt hơn được giữ lại trong mạng lưới sản xuất ngày càng tập trung.
Việc đóng cửa chỉ phản ánh một phần câu chuyện. Một phần ngày càng quan trọng của quá trình tái cấu trúc tại châu Âu là việc các tài sản sản xuất đổi chủ thay vì biến mất hoàn toàn.
| Chuyển giao tài sản: ChemOrbis Supply Wizard | ||
|---|---|---|
| Tài sản | Chủ sở hữu mới | Tình trạng mới nhất |
| LyondellBasell European portfolio | AEQUITA / Velogy | Đã hoàn tất |
| SABIC European petrochemicals | AEQUITA | EC phê duyệt ngày 3/9 |
| Vynova Wilhelmshaven | Westlake | Đã hoàn tất |
| Vynova Runcorn assets | INEOS Inovyn | Đã thỏa thuận / chờ phê duyệt |
| BP Gelsenkirchen | Klesch | Đã thỏa thuận |
| Grupa Azoty Police PDH/PP | Orlen | Thỏa thuận sơ bộ |
Tính tổng, các giao dịch chuyển nhượng đã hoàn tất và đã thỏa thuận mà ChemOrbis Supply Wizard ghi nhận bao gồm trên 10 triệu tấn/năm tổng công suất thiết kế cho các đơn vị olefin, polyolefin và vinyl riêng lẻ.
Một ví dụ rõ nét nhất là AEQUITA. Quyết định phê duyệt mới nhất của Ủy ban Châu Âu đối với việc mua lại tài sản châu Âu của Sabic càng củng cố thêm vai trò nổi bật của AEQUITA như một đơn vị hợp nhất lớn tài sản hóa dầu châu Âu. Ở tầm rộng hơn, các giao dịch này cho thấy những tài sản không còn là cốt lõi với các nhà sản xuất hiện hữu không nhất thiết bị loại khỏi châu Âu: một số đang được chuyển giao cho các chủ mới, sẵn sàng khai thác với danh mục, tích hợp hoặc cấu trúc chi phí khác biệt.
Đang xem xét: Nhiều quyết định vẫn phía trước
Dù đã có nhiều thông báo về đóng cửa và chuyển đổi quyền sở hữu, một phần đáng kể bản đồ tái cấu trúc ở châu Âu vẫn chưa được định đoạt.
Shell: Mảng hóa chất châu Âu đang xem xét chiến lược / có khả năng bán
ExxonMobil: đang đánh giá các phương án cho phần tài sản hóa chất còn lại tại châu Âu
BASF: Năng lực cạnh tranh tại Ludwigshafen tiếp tục được xem xét
Vynova: Tessenderlo, Beek và Mazingarbe đang tìm kiếm đối tác mua lại
Loại trừ Shell, đơn vị chưa công bố phạm vi tài sản có thể chuyển nhượng, hơn 4 triệu tấn/năm công suất xác định của olefin, PE và vinyl vẫn thuộc diện đang xem xét hoặc có thể bán.
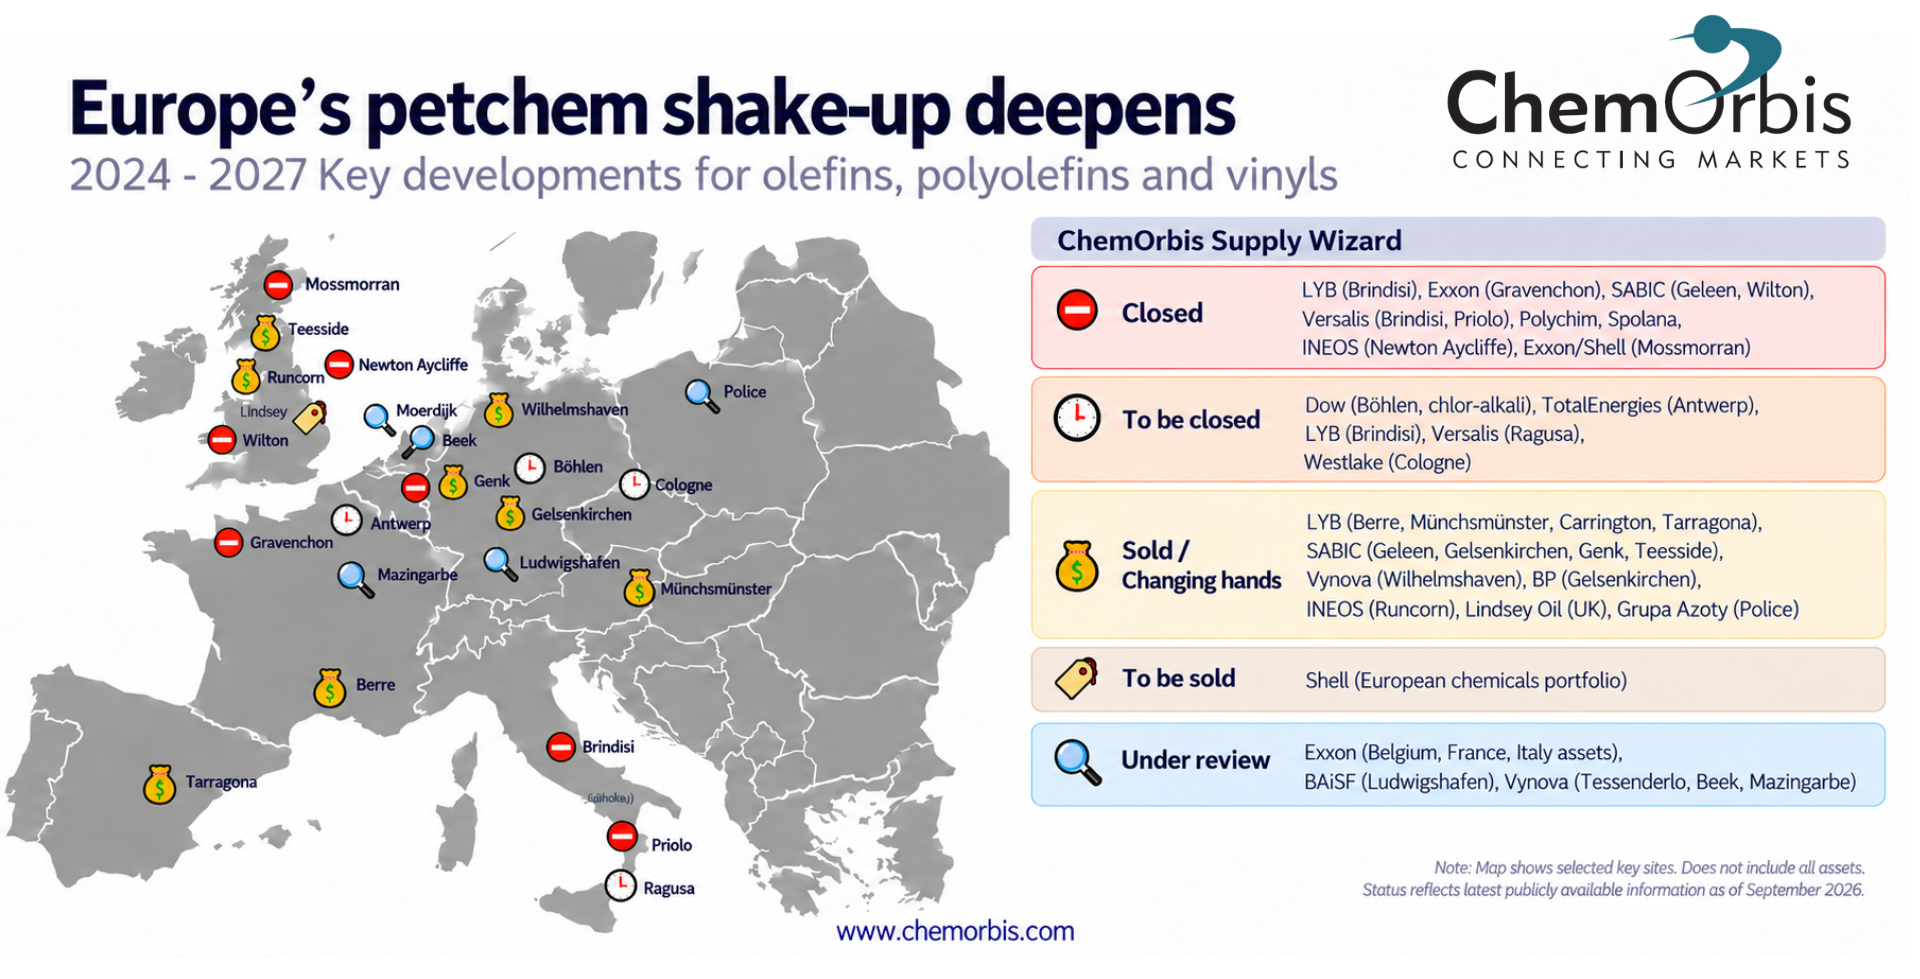 Vậy, tái cấu trúc đã tiến xa đến đâu?Châu Âu rõ ràng đã hoàn thành giai đoạn mở đầu của quá trình tái cấu trúc hóa dầu.
Giai đoạn đầu tiên – loại bỏ công suất kém cạnh tranh một cách có cấu trúc – đã được thực hiện khá sâu rộng, với gần 11 triệu tấn/năm bị ảnh hưởng và các đợt đóng cửa tiếp tục lên lịch đến năm 2027.
Giai đoạn thứ hai – hợp nhất các tài sản còn lại dưới quyền sở hữu mới – đang bắt đầu có động lực rõ nét. Việc Westlake mua lại Wilhelmshaven, tiếp đến là kế hoạch đóng cửa Cologne, cùng với danh mục châu Âu ngày càng phình to của AEQUITA, cho thấy quá trình đang chuyển từ đơn thuần giảm công suất sang thay đổi sâu rộng về quyền sở hữu và mạng lưới sản xuất.
Tuy nhiên, giai đoạn ba vẫn đang phát triển. Nhiều tài sản lớn vẫn nằm trong diện cân nhắc hoặc bán lại, đồng nghĩa quy mô và cấu trúc quyền sở hữu cuối cùng của ngành hóa dầu châu Âu chưa thể định hình rõ ràng.
Do đó, có thể mô tả quá trình tái cấu trúc ở châu Âu là quá trình thiết lập lại một cách cấu trúc ở giai đoạn giữa đến cuối: hợp lý hóa công suất đã ở mức cao, quá trình hợp nhất đang tăng tốc, nhưng diện mạo ngành cuối cùng vẫn chưa lộ diện.
