


Sự thay đổi này phản ánh các yếu tố cơ bản thị trường ngày càng trở nên khác biệt. Trong khi PP được hưởng lợi nhờ nhu cầu mùa vụ tương đối ổn định và chi phí propylene tăng mạnh, PE lại gặp khó khăn trong việc duy trì đà tăng do sức mua giảm từ các nhà sản xuất màng và bao bì. Sự tương phản này đã trở nên đặc biệt rõ ràng trong những tuần gần đây, mặc dù các nhà sản xuất lớn của Ấn Độ phần lớn vẫn giữ nguyên giá niêm yết cho các loại polyolefin tiêu chuẩn.
PP raffia chuyển từ chiết khấu sang mức chênh lệch tăng giá so với HDPE, LLDPE film
Dữ liệu Chỉ số Giá của ChemOrbis cho thấy HDPE và LLDPE film từ Trung Đông thường được giao dịch ở mức giá cao hơn PP raffia trong nửa đầu năm 2026. Tuy nhiên, mối quan hệ này bắt đầu đảo ngược từ khoảng cuối tháng 6, đầu tháng 7, khi PP lấy lại sức mạnh tương đối.
Kể từ thời điểm đó, PP raffia đã duy trì mức chênh lệch giá cao hơn cả hai loại PE, với khoảng cách này tiếp tục được nới rộng trong những tuần gần đây. Tính đến giữa tháng 10, giá homo-PP raffia Trung Đông đã đạt mức trung bình hàng tuần khoảng $1400/tấn, so với khoảng $1320/tấn đối với HDPE film, đưa PP lên mức chênh lệch khoảng $80-85/tấn. Một sự đảo chiều tương tự cũng đã diễn ra với LLDPE film.
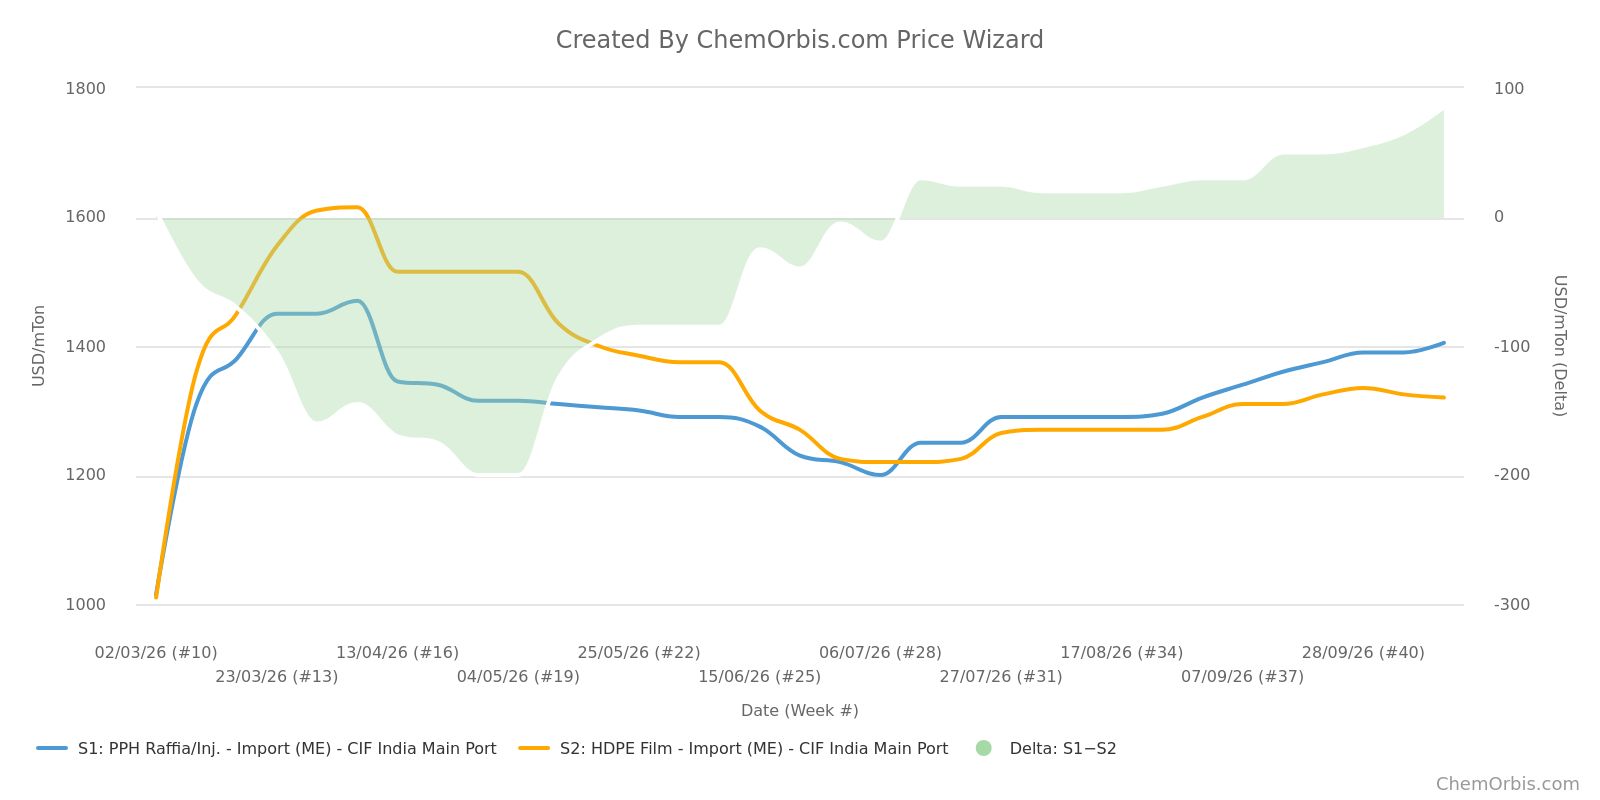
LDPE film vẫn là ngoại lệ, tiếp tục được giao dịch ở mức cao hơn PP raffia và các loại PE film khác.
Điều quan trọng là sự đảo chiều này không đồng nghĩa với việc giá PE giữ nguyên không đổi. Cả HDPE và LLDPE film đều đã hồi phục từ mức thấp giữa năm, song PP raffia lại tăng tốc mạnh mẽ hơn, làm nổi bật sự kết hợp giữa nhu cầu và hỗ trợ chi phí tốt hơn phía sau diễn biến giá PP.
Nhu cầu nổi lên là yếu tố then chốt tạo sự khác biệt
Dù cả hai loại polyme đều đối mặt với chi phí sản xuất tăng, khả năng chuyển hóa áp lực chi phí này thành giá bán cao hơn lại có sự khác biệt đáng kể, chủ yếu phản ánh tình trạng cầu hạ nguồn trái ngược.
Trên thị trường PE, nhu cầu từ các nhà sản xuất màng film và bao bì mềm ngày càng yếu đi. Người mua vẫn do dự cam kết đơn hàng mới ngoài các nhu cầu thiết yếu, viện dẫn lý do giá hạt nhựa cao, vốn lưu động hạn chế và chưa có cái nhìn rõ ràng về cầu thành phẩm.
Các nhà cung ứng và thương nhân nước ngoài cũng thừa nhận sức mua PE tại Ấn Độ đã chậm lại trong vài tuần gần đây. Sự cạnh tranh từ hàng nhập khẩu càng gây áp lực, với nhiều nguồn cung thay thế cho người mua lựa chọn dù mức cạnh tranh và độ sẵn có khác nhau tùy loại và thời điểm giao hàng. Tổng thể, các yếu tố này đã hạn chế khả năng tăng giá thêm của người bán.
Trong khi đó, PP lại tỏ ra có sức chống chịu lớn hơn, đặc biệt ở một số ứng dụng bao bì nhất định. Nhu cầu sau thu hoạch hỗ trợ cho tiêu thụ các loại raffia dùng trong bao dệt phục vụ lương thực, phân bón và các loại hàng hóa rời khác, khuyến khích một số khách mua chủ động đặt hàng dù giá cao.
“Mọi hoạt động thực sự đều diễn ra ở thị trường giao ngay,” một thương nhân tại Mumbai cho biết. “Giá niêm yết trong nước trên giấy tờ vẫn ổn định, nhưng chi phí thay thế PP thì tăng thường xuyên. Nhà cung cấp giảm ưu đãi, và khách hàng ở mảng raffia cũng như bao dệt sẵn sàng trả giá cao vì họ có đơn hàng sau thu hoạch cần giao gấp.”
Tuy vậy, nhu cầu đối với PP chưa phục hồi diện rộng. Nhiều nhà sản xuất vẫn mua nhỏ giọt đáp ứng đủ dùng, nhưng yếu tố mùa vụ đã tạo ra những phân khúc có lượng mua sôi động hơn, trong khi khách hàng PE film nhìn chung ít gấp rút bổ sung tồn kho.
Propylene vượt xa ethylene, củng cố vị thế mạnh của PP
Sự phân hóa về nhu cầu diễn ra cùng lúc với mức chênh lệch ngày càng rõ nét trên thị trường nguyên liệu đầu vào chính của hai loại polyme này.
Theo dữ liệu từ ChemOrbis Price Wizard, giá spot propylene giao CFR China đã tăng tổng cộng 55% kể từ đầu tháng 7, đạt $1350/tấn – mức cao nhất trong sáu tháng qua. Sự tăng giá này đặc biệt rõ rệt sau kỳ nghỉ lễ Quốc khánh của Trung Quốc, với giá propylene tăng 12% so với đầu tháng 10.
Ethylene cũng ghi nhận mức tăng đáng kể trong thời gian dài hơn, tăng 43% kể từ giữa tháng 7. Tuy nhiên, đà tăng gần đây hạn chế hơn nhiều, với giá CFR China chỉ tăng 2% từ đầu tháng 10 lên $1170/tấn.
Điều này khiến propylene được giao dịch ở mức chênh lệch $180/tấn so với ethylene, cho thấy áp lực chi phí ngày càng không đồng đều giữa hai chuỗi polyme.
Nguồn cung propylene bị siết chặt càng làm nới rộng mức chênh lệch. Giá propane tăng cao, hoạt động tại một số nhà máy propane dehydrogenation (PDH) bị giảm, cùng với bảo trì cracker đã giới hạn nguồn cung spot khu vực, đẩy giá propylene lên cao.
Dù giá ethylene tăng tiếp tục hỗ trợ chi phí cho PE, đợt tăng mạnh gần đây của propylene đã củng cố ý định tăng giá của nhà cung cấp PP và đẩy chi phí thay thế lên cao trên thị trường xuất khẩu khu vực.
Giá niêm yết trong nước che đậy sự trái chiều trên thị trường giao ngay
Sự khác biệt trong động lực thị trường cũng thể hiện trong chiến lược giá của các nhà sản xuất lớn tại Ấn Độ. Đối với LLDPE và HDPE film tiêu chuẩn, các nhà sản xuất phần lớn giữ nguyên giá niêm yết chính thức do nhu cầu yếu và sức ép từ người mua. Tuy vậy, giá tăng có chọn lọc xuất hiện ở một số phân khúc chuyên biệt như HDPE pipe, nơi nhu cầu phục vụ hạ tầng hỗ trợ mạnh mẽ hơn.
PP lại cho thấy bức tranh khác. Dù giá niêm yết cũng hầu như không thay đổi, giá chào nhập khẩu từ Trung Đông và Trung Quốc đã tăng khoảng $10-30/tấn tuần trước, đồng thời ưu đãi thương mại bị cắt giảm, giúp giá thực tế ở một số bộ phận thị trường phân phối nội địa trở nên vững chắc hơn.
Nói cách khác, sức mạnh tương đối của PP không nhất thiết dẫn đến các đợt tăng giá niêm yết diện rộng, mà thể hiện rõ hơn qua chi phí thay thế nhập khẩu tăng, biên độ chiết khấu thu hẹp và giao dịch giao ngay chắc chắn hơn.
Diễn biến trái chiều này nhấn mạnh sự khác biệt căn bản về quyền lực định giá: dù đều đối diện với chi phí sản xuất tăng cao, PP nhận được hỗ trợ từ nhu cầu tốt hơn để duy trì giá cao, trong khi nhu cầu PE yếu tiếp tục hạn chế khả năng tăng giá của người bán.
