


Naphtha Châu Âu tăng gần 60% so với tháng Sáu, vượt qua đỉnh tháng Tư do chiến tranh
Tại Châu Âu, giá naphtha đã leo lên mức 960 USD/tấn, ghi nhận mức cao nhất kể từ tháng 3/2022. Mức hiện tại tăng gần 60% so với tháng Sáu.
Naphtha Châu Âu cũng đã vượt qua đỉnh 939 USD/tấn ghi nhận vào tháng Tư, khi chiến sự tại Trung Đông và những gián đoạn quanh eo biển Hormuz đẩy chi phí năng lượng và nguyên liệu thô tăng mạnh.
Đợt tăng giá gần đây phản ánh thị trường giao ngay tại Châu Âu ngày càng khan hiếm. Tồn kho naphtha tại ARA giảm hơn 25% trong tuần cuối tháng Mười và ở mức thấp đáng kể so với cùng kỳ năm ngoái, trong khi backwardation giao ngay mạnh lên rõ rệt, cho thấy nguồn cung gần hạn chế.
Trong khi đó, chênh lệch giá Đông-Tây ngày càng rộng đã bổ sung thêm một yếu tố hỗ trợ khác. Nền tảng vững mạnh tại Châu Á thúc đẩy thị trường hút nguồn hàng về phía Đông, làm tăng cạnh tranh đối với các lô hàng xuất xứ Châu Âu và Địa Trung Hải. Chênh lệch giá Đông-Tây đã mở rộng tới khoảng 80 USD/tấn vào cuối tháng Mười, khi Châu Á nỗ lực thu hút thêm nguồn cung từ Châu Âu và Mỹ.
Hoạt động mua của ngành hóa dầu cũng đã hỗ trợ phần nào cho thị trường Châu Âu thời gian gần đây. Tại khu vực Địa Trung Hải, nguồn cung trực tiếp hạn chế kết hợp với sự quan tâm gia tăng của các khách hàng hóa dầu đã góp phần tạo đà tăng giá.
Đồng thời, nguồn cung naphtha từ vùng Vịnh Ả Rập vẫn thấp hơn nhiều so với mức trước xung đột bất chấp dòng chảy dầu thô hồi phục qua eo biển Hormuz, tiếp tục khiến nguồn cung toàn cầu trở nên thắt chặt.
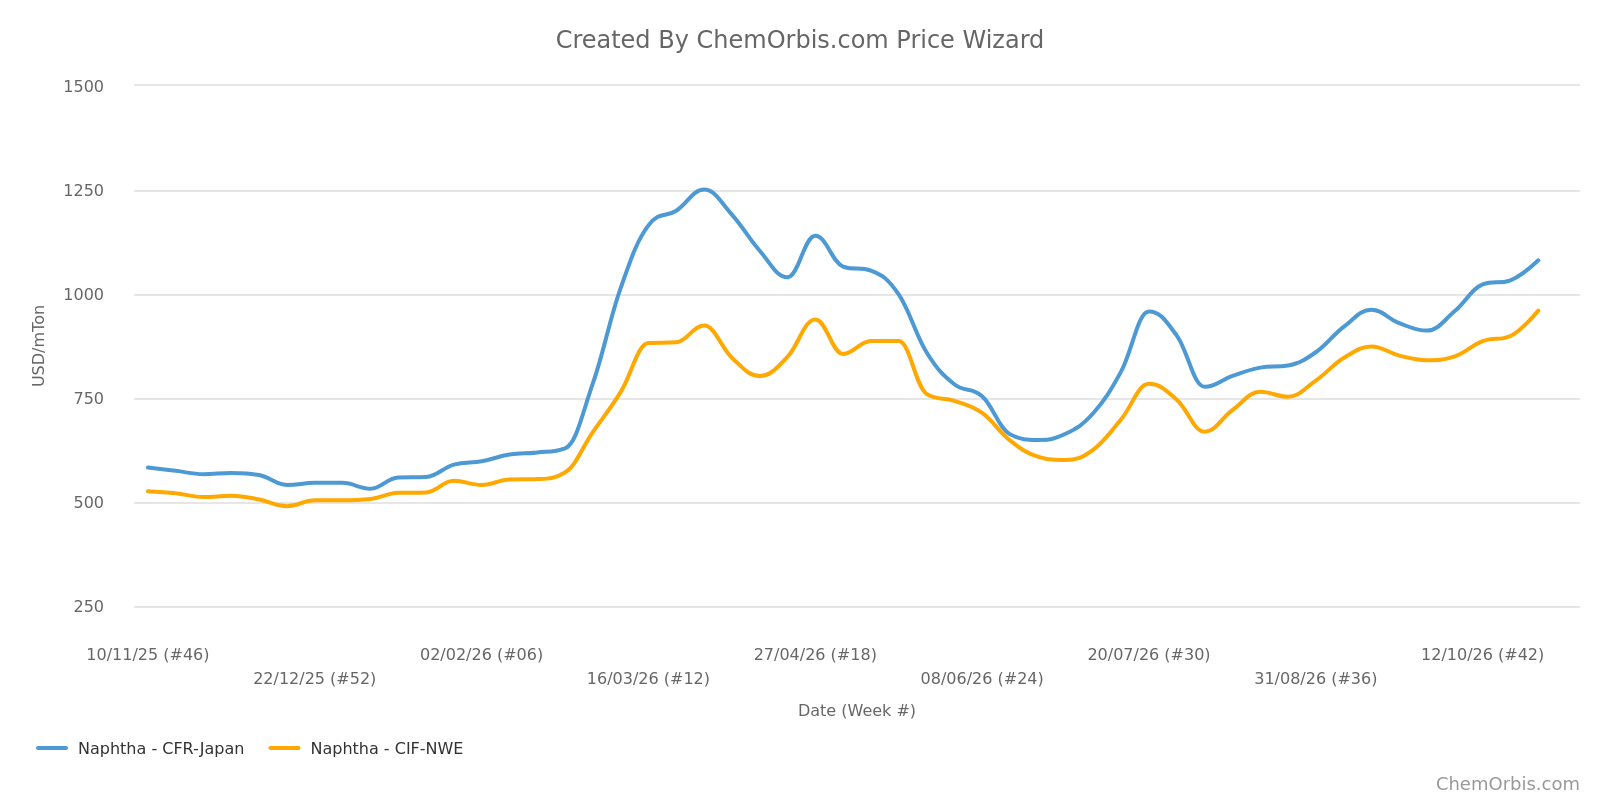
Naphtha Châu Á đạt đỉnh 6 tháng, nhưng vẫn chưa vượt đỉnh 2026
Đà tăng càng mạnh hơn nữa tại Châu Á.
Hiện tại, giá naphtha Châu Á ở mức 1.081 USD/tấn, tăng gần 67% so với giữa tháng Sáu, riêng đợt tăng kể từ đầu tháng Mười đã lên tới khoảng 19% chỉ trong một tháng. Mức giá mới nhất là cao nhất kể từ đầu tháng Năm, mặc dù vẫn thấp hơn đỉnh cuối tháng Ba là 1.251 USD/tấn do ảnh hưởng của cuộc chiến ở Iran.
Mối lo ngại về nguồn cung gia tăng trên toàn Châu Á trong tháng 10 do hàng loạt đợt bảo dưỡng nhà máy lọc dầu dự kiến tại Trung Quốc, Nhật Bản, Ấn Độ và Hàn Quốc đã hạn chế nguồn cung naphtha khu vực. Việc đồng thời tạm dừng hoạt động tại nhiều cơ sở đã làm giảm khả năng linh hoạt nguồn cung và tăng cạnh tranh cho các lô hàng thay thế.
Những hạn chế liên quan tới bảo dưỡng này càng gia tăng tình trạng thiếu hụt nguồn cung nguyên liệu thô từ Trung Đông. Nhập khẩu naphtha bằng đường biển tại Châu Á trong năm 2026 vẫn thấp đáng kể so với năm trước, trong đó phần lớn mức giảm là do lượng hàng Trung Đông giảm.
Cùng lúc, giá dầu thô tăng cao đã gây thêm áp lực chi phí, củng cố xu hướng tăng giá naphtha.
Một số áp lực cung có thể được nới lỏng vào tháng Mười Một khi các nhà máy lọc dầu kết thúc kỳ bảo dưỡng theo kế hoạch. Tuy nhiên, tiến độ của các đợt khởi động lại này, khả năng sẵn có của nguồn hàng Trung Đông và diễn biến giá dầu thô sẽ quyết định mức độ hạ nhiệt của áp lực giá.
Động lực khu vực khác biệt, kết quả giống nhau: chi phí nguyên liệu thô tăng mạnh
Mặc dù các tác nhân trực tiếp khác nhau giữa hai khu vực, Châu Âu và Châu Á cuối cùng đều đối mặt với kết quả giống nhau: chi phí nguyên liệu thô tăng đột biến.
Châu Âu đang đối mặt với tồn kho giao ngay vô cùng eo hẹp, nguồn thay thế hạn chế và sự cạnh tranh từ Châu Á về nguồn hàng sẵn có. Trong khi đó tại Châu Á, bảo dưỡng lọc dầu càng làm trầm trọng thêm tình trạng nguồn cung vốn đã thắt chặt, trong khi giá dầu thô cao hơn tiếp tục hỗ trợ giá.
Mức tăng ghi nhận là rất lớn. Naphtha Châu Âu hiện cao hơn gần 60% so với tháng Sáu, còn naphtha Châu Á tăng gần 67% so với giữa tháng Sáu.
Những đợt tăng này đặc biệt mang ý nghĩa lớn đối với các nhà sản xuất hóa dầu do diễn ra trong bối cảnh nhu cầu hạ nguồn vẫn còn yếu và dư thừa công suất tại nhiều thị trường polymer.
Do đó, đà tăng mạnh của naphtha đặt ra câu hỏi quan trọng trong những tháng cuối năm: các nhà sản xuất hóa dầu có thể chuyển chi phí nguyên liệu thô tăng nhanh sang hạ nguồn ở mức độ nào trước khi giá cao bắt đầu ảnh hưởng mạnh hơn đến nhu cầu?
