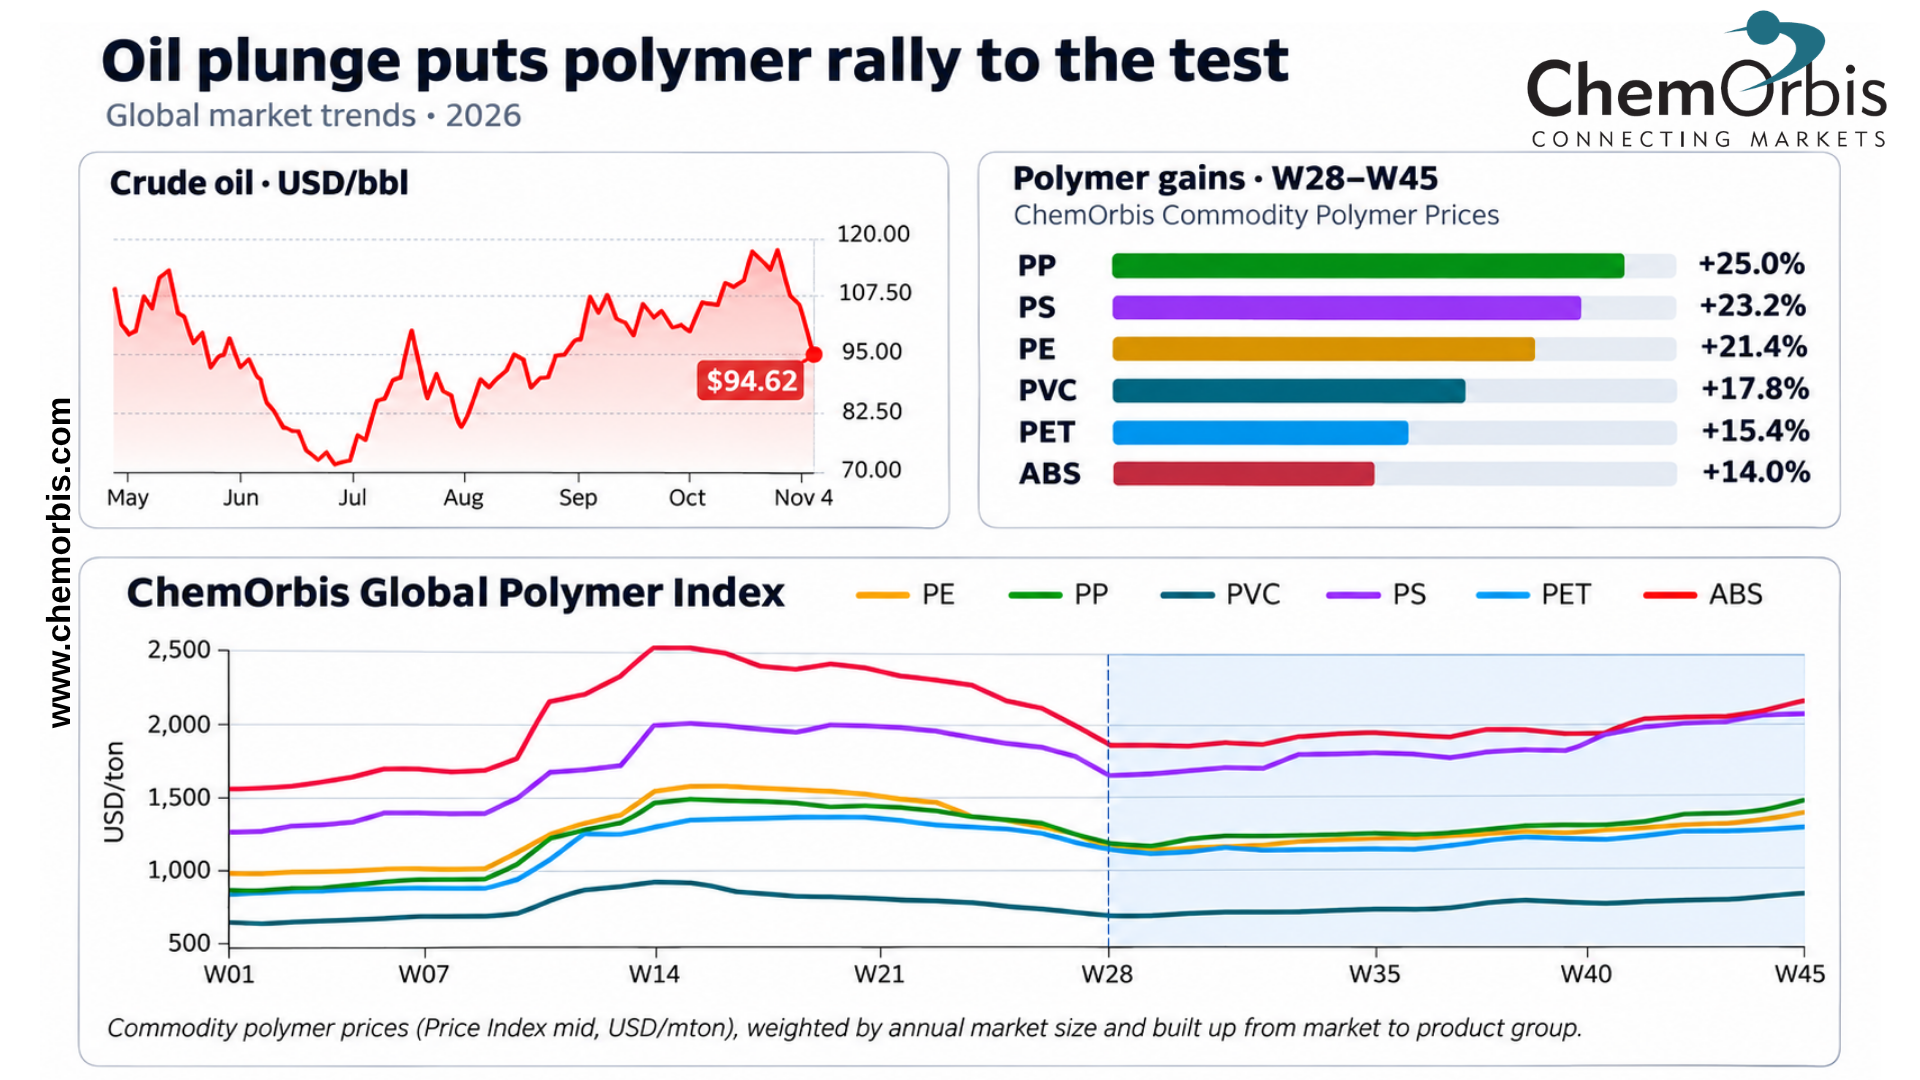
Đà phục hồi của giá dầu thô bắt đầu từ mid-July cũng đã hỗ trợ các thị trường polymer, giúp giá lấy lại đà tăng ở những nhóm sản phẩm chủ chốt. Theo ChemOrbis Global Polymer Index, giá đã tăng 14-25% kể từ thời điểm đó, tùy từng sản phẩm, với xu hướng tăng kéo dài đến early November.
ChemOrbis Global Polymer Index là mức giá trung bình hằng tuần của PE, PP, PVC, PS, PET và ABS trên các thị trường, tính bằng USD/tấn, kết hợp các đánh giá giá giao ngay của ChemOrbis theo trọng số dựa trên quy mô hằng năm của từng thị trường.“Công cụ mới ChemOrbis Global Polymer Index này sẽ sớm được cung cấp cho tất cả người dùng. Hãy đón chờ!”
Tuy nhiên, trong bối cảnh các đợt tăng giá mới vẫn nằm trong chương trình nghị sự rộng rãi cho November, cú lao dốc đột ngột của giá dầu trong tuần này đã giáng một gáo nước lạnh vào các thị trường polymer. Sự đảo chiều đột ngột làm dấy lên câu hỏi liệu mức tăng tích lũy trong vài tháng qua có thể được duy trì hay không, hoặc liệu sự sụt giảm mạnh của chi phí thượng nguồn có làm suy yếu niềm tin của người bán trong việc tiếp tục theo đuổi các đợt tăng giá hay không.
PP – PE – PVC – PS – ABS – PET – Global – Crude – Oil – Prices – ChemOrbis
Cú giáng vào niềm tin trước khi giá tăng?
Sự sụt giảm mạnh của dầu thô không nhất thiết chuyển thành sự đảo chiều ngay lập tức của giá polymer. Tuy nhiên, tác động của nó đến tâm lý thị trường có thể diễn ra nhanh hơn nhiều. Người mua có thể ngày càng miễn cưỡng chấp nhận các đợt tăng giá tiếp theo, ưu tiên chờ đợi những tín hiệu rõ ràng hơn từ các thị trường thượng nguồn. Đổi lại, điều này có thể làm suy yếu niềm tin của người bán trong việc thúc đẩy các đợt tăng giá bổ sung, ngay cả trước khi chi phí nguyên liệu đầu vào thấp hơn được phản ánh đầy đủ vào giá polymer.
Phản ứng ban đầu của thị trường: Asia, Europe và Türkiye
Asia: Giá dầu lao dốc làm giảm nhu cầu mua bất chấp giá vẫn vững
Tại China, Southeast Asia và India, sự sụt giảm mạnh của giá dầu đã giáng một đòn vào niềm tin thị trường, khiến người mua tiếp tục đứng ngoài cuộc trong bối cảnh kỳ vọng về việc điều chỉnh giá ngày càng gia tăng. Mặc dù giá polymer nhìn chung vẫn duy trì ở mức cao xét theo tuần, nhờ nguồn cung hạn chế và chi phí nguyên liệu đầu vào trước đó ở mức cao, đợt suy giảm mới nhất đã bắt đầu kích hoạt một số mức chiết khấu theo ngày, đặc biệt tại China. Giá kỳ hạn Dalian giảm đã gia tăng áp lực, trong khi giá benzene và styrene yếu hơn cũng bắt đầu bào mòn sự hỗ trợ chi phí đối với các sản phẩm styrenic.
Tại Southeast Asia, giá PP tiếp tục tăng lên mức cao nhất trong nhiều năm, trong khi chào giá PE phần lớn vẫn vững bất chấp sự phản đối ngày càng gia tăng từ phía người mua. Người mua PVC cũng ngày càng thận trọng, lo ngại giá sẽ điều chỉnh từ các mức cao hiện tại. Trong khi đó, đà tăng giá PP và PE nhập khẩu của India đã đình trệ khi sự sụt giảm của giá dầu làm gia tăng tâm lý thận trọng trước Diwali.
Trên toàn khu vực, người bán vẫn miễn cưỡng đưa ra các nhượng bộ đáng kể trong bối cảnh tình trạng hạn chế nguồn cung còn kéo dài, nhưng người mua ngày càng trì hoãn việc mua hàng. Việc giá dầu có tiếp tục giảm hay không sẽ đóng vai trò then chốt trong việc xác định liệu thế giằng co hiện tại có nhường chỗ cho những đợt điều chỉnh giá trên diện rộng hơn hay không.
Europe: Các đợt tăng giá do chi phí dẫn dắt đối mặt với bài kiểm tra nhu cầu khi giá dầu giảm
Các nhà cung cấp polymer tại Europe bước vào November với những nỗ lực tăng giá mới bất chấp sự sụt giảm của giá dầu, được hỗ trợ bởi mức thanh toán monomer cao hơn, chi phí tiện ích tăng cao và các nỗ lực phục hồi biên lợi nhuận. Hợp đồng ethylene và propylene tăng €80/tấn, thúc đẩy các nỗ lực tăng giá PP thêm €80-100/tấn, trong khi mục tiêu giá PE tương đương hoặc vượt mức tăng của monomer. LDPE chịu áp lực tăng mạnh hơn trong bối cảnh gián đoạn nguồn cung trong khu vực, còn hàng nhập khẩu kém cạnh tranh đã hỗ trợ các nhà bán polyolefin nội địa. Các nhà cung cấp PVC tìm cách tăng giá €90-100/tấn lên tới €250/tấn, mặc dù nguồn hàng vẫn dồi dào bất chấp việc Vynova tạm thời ngừng sản xuất.
Các sản phẩm styrenic cũng duy trì xu hướng vững chắc bất chấp mức thanh toán styrene trong November chỉ cao hơn €24/tấn, thấp hơn nhiều so với kỳ vọng. Tình trạng bất khả kháng kéo dài của Total và việc phân bổ hạn chế từ một số nhà cung cấp đã hỗ trợ các nỗ lực tăng giá PS thêm €25-55/tấn, trong khi một số nguồn tin cho biết các nhà cung cấp yêu cầu mức tăng ba chữ số, với lý do chi phí năng lượng cao. Mức tăng ban đầu của ABS nhìn chung vào khoảng €50/tấn, đạt €100/tấn trong một số trường hợp tùy theo mức giá trong October. Chào giá PET tăng €50-70/tấn khi mức thanh toán nguyên liệu đầu vào cao hơn trong October, tỷ lệ vận hành giảm và cạnh tranh nhập khẩu hạn chế khiến nguồn cung khu vực thắt chặt.
Tuy nhiên, sự sụt giảm mạnh của giá dầu làm gia tăng bất định đối với khả năng đạt được đầy đủ mục tiêu của người bán. Nhu cầu hạ nguồn yếu, hoạt động mua trước trong October và việc giảm tồn kho cuối năm đang đến gần đã khiến nhiều nhà gia công tiếp tục đứng ngoài thị trường. Người mua kỳ vọng mức tăng nhỏ hơn so với đề xuất ban đầu đối với PP, PE và PVC, trong khi nguồn cung ABS dồi dào có thể khuyến khích sự linh hoạt. Các hạn chế nguồn cung có thể giúp PS, LDPE và PET chống chịu áp lực giảm giá ngay lập tức, nhưng các yêu cầu tăng giá ban đầu vẫn có thể được điều chỉnh giảm khi các cuộc đàm phán trong November diễn ra.
Türkiye: Giá dầu lao dốc thử thách sức mạnh của polymer được thúc đẩy bởi nguồn cung
Đợt lao dốc ban đầu của giá dầu hơn 7% vào Monday hầu như không làm suy yếu tâm lý vững chắc trên thị trường polymer, khi tình trạng nguồn hàng hạn chế thúc đẩy các mục tiêu giá cao hơn trong November đối với polyolefin, PVC và các sản phẩm styrenic. Hợp đồng olefin tại Europe cao hơn cùng nguồn cung giao ngay thắt chặt từ Middle East và Russia đã hỗ trợ PP và PE, trong khi nguồn hàng hạn chế giúp PS và ABS duy trì vững chắc bất chấp mức tăng styrene trong November thấp hơn dự kiến. Tương tự, nguồn hàng hạn chế từ Europe và Egypt đã củng cố giá PVC. PET là trường hợp ngoại lệ duy nhất, với giá nhập khẩu giảm từ mức cao nhất trong hơn bốn tháng cùng với chi phí nguyên liệu đầu vào thấp hơn tại Asia.
Tuy nhiên, việc Brent tiếp tục lao dốc xuống dưới $95/bbl vào Wednesday, đánh dấu mức thanh toán thấp nhất kể từ late summer, đã khiến các bên tham gia thị trường chuyển sang trạng thái chờ đợi và quan sát. Những phản hồi ban đầu cho thấy người bán có thể điều chỉnh giảm mục tiêu tăng giá hoặc thị trường có thể ổn định nếu giá dầu tiếp tục yếu. Một số nhà giao dịch loại trừ khả năng xuất hiện các mức chiết khấu đáng kể tại Türkiye bất kể giá dầu giảm, với lý do đà tăng được thúc đẩy bởi nguồn cung và netback vốn đã ở mức thấp.
Một nhà sản xuất nhận xét: “Nếu giá dầu giảm làm chậm hoạt động mua tại China và India, xu hướng tăng PP và PE tại đây cũng có thể mất đà, khi người bán có khả năng chuyển hàng đến Türkiye và đưa ra các nhượng bộ vào toward late November.” Trong khi đó, một người bán PS đã điều chỉnh giảm chào giá, lưu ý: “Giá dầu thấp hơn có thể không ngay lập tức đảo chiều xu hướng, nhưng giá có thể giảm nếu Strait of Hormuz mở cửa trở lại.”